Zakelijk advies
zonder omkijken
Zakelijk advies
zonder omkijken
Bedrijfsschadeverzekering
Bij het regelen van verzekeringen voor je bedrijf denk je in eerste instantie aan materiële zaken, zoals het gebouw, de goederen en de inventaris. Deze kunt u verzekeren met een bedrijfsgebouwenverzekering, een inventarisverzekering of een goederenverzekering. Waar je minder snel aan denkt, is dat na schade bedrijfsactiviteiten grotendeels of helemaal stil kunnen komen te liggen. Terwijl inkomsten gedeeltelijk of geheel wegvallen, lopen vaste kosten zoals personeelskosten, verzekeringspremies en huur gewoon door. Deze financiële gevolgen noemen we immateriële schade.
Continuïteit waarborgen
Met de bedrijfsschadeverzekering kun je aan betalingsverplichtingen blijven voldoen en is de continuïteit van je onderneming gewaarborgd. Na schade ontvang je een uitkering om het verlies van je brutowinst op te vullen. Deze stopt als het gebouw is hersteld of herbouwd, de productie en/of omzet weer op het oude peil is of als de uitkeringstermijn is afgelopen.
Preventie
Liefst heb je helemaal geen schade en wil je nooit gebruik hoeven te maken van de bedrijfsschadeverzekering. Wij helpen je graag met preventietips voor beveiliging van je bedrijfspand en eventueel bedrijventerrein, de opslag van brandbare materialen en brandbestrijding.
Direct naar
Direct naar:
Het laatste nieuws
Waar denk jij aan bij het woord ‘noodsituatie’? Hoogstwaarschijnlijk had je zo’n tien jaar geleden een ander antwoord gegeven dan...
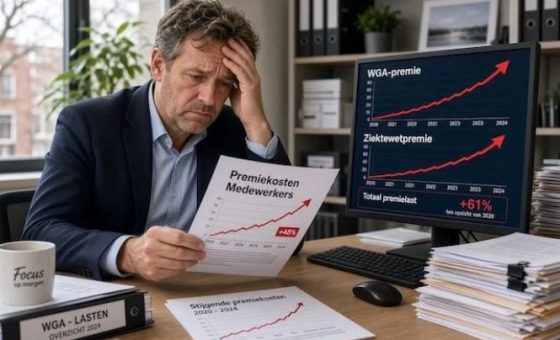
Als werkgever betaal je WGA- en Ziektewet-premie om de uitkeringen van zieke en arbeidsongeschikte werknemers te financieren. Dit staat ook...